最近不少卡友都在后台反馈同一个高频问题:信用卡状态正常、可用额度充足,可一刷卡就弹出「交易失败」「交易受限」的提示,甚至直接刷不出来。十个人里有九个反应就是“我的卡是不是被封了”,慌得不行到处找解决办法。其实绝大多数情况下,问题根本不出在卡片本身,而是你的用卡方式踩中了259号文“一机一户”新规下的风控红线。今天这篇文章不讲空泛的理论,只讲两件核心事:信用卡有额度却刷不出来的真实原因,以及遇到交易受限后具体的自救处理步骤。看完你自己就能完成全流程排查,不用到处求人,也不会被所谓的“解风控”中介骗钱。
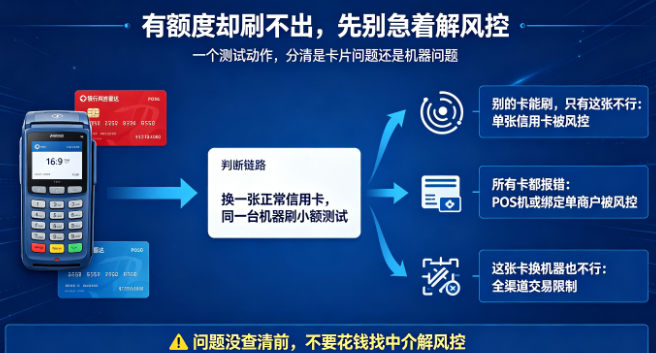
步:先分清问题根源——是卡被风控,还是机器/单商户被风控
这是最关键的步,很多人直接跳过乱投医,反而越操作越容易触发银行的风控预警。你只需要一个简单动作就能快速区分:拿另一张正常的信用卡,在同一台机器上测试刷一笔小额交易。
如果别的卡能正常刷出,只有你这张卡刷不出 → 属于单张信用卡被银行风控,是卡片本身的问题
如果所有卡在这台机器上都提示交易报错 → 属于这台POS机或者绑定的单商户被风控,是设备端的问题
如果这张卡换到其他POS机、甚至线上扫码支付都刷不出来 → 属于银行直接对这张卡做了全渠道交易限制,是卡片风控里最严重的情况
先把问题类型判断清楚,再对症下药,千万别一上来就找陌生人花钱“解风控”,这类服务十个里面九个都是骗局,轻则骗你服务费,重则套取你的信用卡信息导致盗刷。
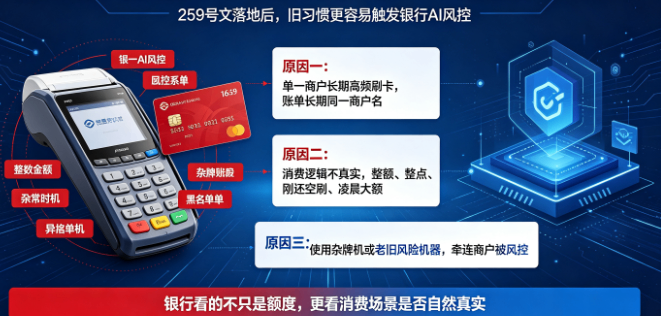
第二步:信用卡刷不出来、交易受限的3个核心原因
很多卡友踩坑,本质上都是259号文“一机一户”政策落地后,还沿用了之前的旧刷卡习惯,直接触发了银行的AI风控系统。
单一商户长期高频刷卡 259号文实施之后,一台POS机绑定一个商户、一个行业、一个MCC码。不少卡友图省事,一张信用卡长期只在这一台机器上刷,每个月的账单流水全是同一个商户名。在银行风控的逻辑里,一个普通人根本不可能成年累月只在同一家店做大额消费,这种“单商户、高频大额”的账单,很容易被系统判定为异常用卡,轻则交易直接受限,重则直接降额封卡。
刷卡行为完全不符合真实消费逻辑 刷卡金额全是整数(10000、20000这类整额)、刷卡时间固定在某个整点、刚还完款立刻就把全额额度刷空、凌晨深夜刷大额消费——这些行为在真实的日常消费场景里几乎不可能出现,银行的AI风控系统一眼就能识别出来,直接拦截交易。
使用杂牌机或者已经进黑名单的老机器 有些卡友图便宜办了资质不全的杂牌POS机,这类机器容易跳码、挂靠虚假商户,一旦支付平台被监管部门查处,所有使用这台机器的持卡人都会被牵连风控。还有一些用了三五年的老POS机,绑定的商户早就进了银行的风险名单,哪怕你的用卡习惯再规范,再好的信用卡也刷不出来。
第三步:遇到信用卡刷不出来,按这5步安全自救
立刻停止反复试刷 只要刷一次失败,就千万别急着连续刷第二次、第三次。每一次交易失败,银行的风控系统都会记录一笔“异常交易”,你刷的次数越多,被降额封卡的概率就越高。先停手,冷静下来排查原因,再决定下一步操作。
自查刷卡习惯,立刻修正高危行为
交易金额一定要带零头:把10000改成9876,2000改成1982,金额越贴近真实日常消费,风控拦截概率越低
刷卡时间避开异常时段:尽量在商铺正常营业时间9:00–22:00之间刷卡,凌晨、深夜的大额交易是风控重点监测对象
不要把额度完全刷空:账单日前尽量保留20%–30%的可用额度,刚还款就立刻刷空的“快进快出”行为,是银行风控的头号高危信号
拉长两次刷卡的间隔时间:同一张信用卡的两笔交易之间,尽量拉开半小时以上的间隔,不要短时间内连续多笔大额刷卡
回到步重新判断问题归属 用最开始的换卡测试方法,确认问题到底出在卡片端还是机器端。如果是卡片被风控,就走第4步的处理流程;如果是机器/商户被风控,就走第5步的处理流程。
信用卡被风控后的正确处理方式
立刻停止所有异常刷卡操作,用日常真实小额消费稀释风控记录:连续几天在菜市场、餐馆、便利店刷几笔几十上百元的零头交易,让账单回归正常消费状态
主动拨打银行官方客服电话,如实说明自己是正常日常消费,诚恳申请解除交易限制,绝大多数非严重违规的情况都能顺利解除
不要相信中介所谓的“花钱解风控”服务,信用卡风控限制只能由银行官方后台解除,找中介不仅大概率被骗,还可能泄露你的卡片敏感信息,引发盗刷风险
机器/单商户被风控后的正确处理方式
先排查基础设备问题:把POS机关机重启、重新签到,检查流量卡是否欠费,排除硬件故障导致的交易失败
确认是绑定的单商户被风控后,别再死磕这一台机器,换一台合规的POS机测试交易
长期只靠一台机器刷到底的用卡模式本身就是风险根源,必须及时调整自己的用卡结构,才能从根源上避免这类问题反复出现
第四步:治本之策——规范用卡习惯,实现长期安全用卡
临时排查只能解决当下的交易失败问题,把日常用卡习惯规范起来,才能真正做到长治久安,远离风控降额。这里给你三个可直接落地的实用建议: ① 分散消费场景 别长期只用一台POS机、只在一家商户消费。真实生活里的消费场景本来就是多样的,让你的账单流水自然分布在不同行业、不同商户,才是符合正常用卡逻辑的做法。 ② POS机+码牌搭配使用 日常小额、高频的消费场景,用微信、支付宝等扫码支付完成;需要刷信用卡的大额消费场景,再使用实体POS机交易。账单里既有线上扫码记录,也有线下刷卡记录,消费结构会更加真实健康。 ③ 提高真实日常消费的占比 再好的模拟刷卡习惯,也比不上你真实的日常消费记录。买菜、点外卖、加油、网购这些日常场景,能刷信用卡就优先用信用卡支付,哪怕每笔金额很小,也能持续优化你的账单质量。