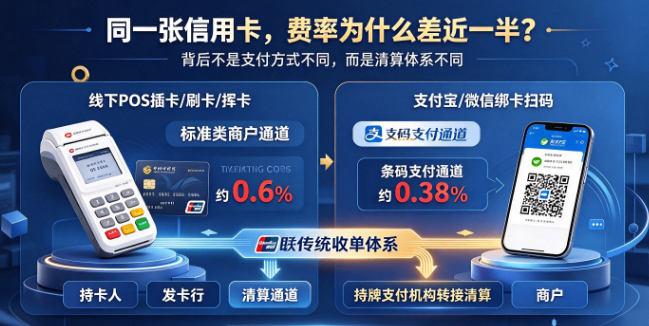
很多信用卡持卡人都有过这样的疑问:刷同一张信用卡,线下POS机插卡消费手续费一般是0.6%,但用支付宝、微信绑定信用卡扫码付款,费率却常常只有0.38%,同样是刷信用卡,这中间将近一半的费率差距到底是怎么来的?今天我们只聊背后的清算逻辑,不推销产品,帮你把这件事彻底讲明白。
两种费率,背后是两套完全不同的清算体系
同样是刷信用卡,不同支付方式走的通道不一样,费率自然不一样,我们分开拆解:
0.6%费率:线下刷卡对应的银联标准商户通道
当你在POS机上插卡、刷卡或者挥卡(非接支付)消费时,走的是银联传统银行卡收单体系,按照2016年96费改后的定价机制,标准类商户的刷卡费率统一约为0.6%。 这笔手续费会在发卡行、收单机构、银联三个参与方之间按比例分配,其中发卡行能拿到约0.45%的分润,这是银行信用卡业务覆盖资金成本、风险成本和运营开支的核心收入来源。
0.38%费率:扫码支付对应的优惠类/移动支付通道
支付宝、微信绑定信用卡扫码支付走的是另一套清算逻辑,底层路径是:持卡人 → 发卡行 → 支付宝/微信(持牌支付机构)→ 商户。 这里最核心的差异是:支付宝、微信作为持牌支付机构,直接做了转接清算,绕过了银联的传统银行卡收单体系。在监管定价规则中,这类线上条码支付被归类为优惠类/减免类商户,整体费率被压低到0.38%左右。 在这个费率结构下,发卡行拿到的分润被大幅压缩,通常只有0.2%左右,甚至更低。银行获得的收益少了,对这类交易的价值判断自然也会不一样。
为什么银行对两种通道的态度完全不同?
从银行信用卡风控和评分体系的视角来看,两种通道的差异非常明显:
0.6%的标准通道交易:发卡行能拿到完整分润,商户类型可以通过MCC码清晰识别,交易金额、消费场景、刷卡频次都有完整的用户画像,在银行眼里,这类交易是真实的、有明确消费场景的、能产生合理收益的优质消费行为。
0.38%的扫码交易:银行拿到的分润少,大量小微商户被统一归类为优惠类,商户类型被模糊化处理,而且通常单笔金额偏小、刷卡频次偏高,在银行看来,这类交易更偏向低成本周转,不属于高价值消费。
这不是说扫码支付不好,只是两种通道在银行的用户评价体系里定位不同:标准刷卡通道更适配中大额真实消费,扫码通道更适合日常小额便民支付,本身没有对错,只是分工不同。
日常用卡怎么搭配更合理?
结合上面的清算逻辑,持卡人日常用卡可以参考这个简单的搭配思路:
日常小额买菜、买早餐、便利店购物等1000元以内的消费,可以正常用扫码支付,享受更低的手续费优惠
大额购物、餐饮、旅行住宿等中高金额消费,优先选择POS插卡刷卡的标准通道,既符合真实消费逻辑,也能帮助银行对你形成更优质的信用画像
不要长期全量走0.38%的扫码通道,尽量保持标准通道交易占比在30%-50%,平衡手续费成本和用卡安全性